2026年9月18日、日本銀行は金融政策決定会合を受けて「金融市場調節方針の変更について」を公表しました。報道によると、政策金利は1.25%へ引き上げられ、31年ぶりの高い水準となります。
「金利が上がると何が変わるの?」
「住宅ローンの支払いは増える?」
「悪いことばかり聞くけれど、メリットはないの?」
利上げのニュースでは負担増が目立ちますが、日銀が金利を上げるのには理由があります。
この記事では、そもそも金利とは何なのか、金利が上がると住宅ローンや預金、物価などにどんな影響があるのかを、できるだけ簡単に整理します。
※2026年9月18日13時台時点で公表されている情報をもとにしています。
そもそも金利とは?
金利を簡単に言えば、お金を借りたり預けたりするときにつく「お金の値段」です。
たとえば銀行からお金を借りれば、借りた金額だけではなく利息も返します。一方、銀行にお金を預ければ、預金金利に応じて利息を受け取れます。
そのため金利が上がると、
- お金を借りる人には負担が増えやすい
- お金を預ける人には利息が増えやすい
という、反対方向の影響が出ます。
日本銀行は、金融市場の金利に働きかけることで経済や物価を調整しています。日銀は消費者物価の前年比上昇率2%を「物価安定の目標」としています。
金利が上がるとどうなる?
日銀が政策金利を引き上げたからといって、翌日からすべての金利が同じ幅だけ上がるわけではありません。
ただし、政策金利の上昇は銀行の貸出金利や預金金利などに影響し、時間をかけて家計や企業にも広がっていきます。
大まかな流れは、
日銀が利上げ → 市場の金利が上がりやすくなる → 住宅ローンや企業融資などの金利も上がりやすくなる → 消費や投資が抑えられやすくなる → 物価の上がりすぎを抑える方向に働く
というものです。
利上げは、経済を止めること自体が目的ではありません。
経済や物価が過熱しすぎないよう、お金の流れを少し引き締める金融政策です。
住宅ローンへの影響は?
生活への影響として特に気になるのが住宅ローンです。
金利が上がる局面では、住宅ローンのうち変動金利型の金利も上がる可能性があります。
ただし、政策金利が上がったからといって、すべての住宅ローンの返済額がすぐ同じだけ増えるわけではありません。
実際の影響は、
- 利用している金融機関
- 住宅ローンの商品
- 金利の見直し時期
- 返済額の見直しルール
などによって異なります。
固定金利型の場合は、すでに契約している期間中の金利がそのまま適用されるケースもあります。
そのため、自分の住宅ローンへの具体的な影響を知りたい場合は、契約内容を確認する必要があります。
普通預金や定期預金の金利はどうなる?
利上げは、借りる側だけでなく預ける側にも影響します。
政策金利が上がると、銀行の普通預金や定期預金の金利も引き上げられやすくなります。
長期間にわたって超低金利が続いた日本では、「銀行に預けてもほとんど利息がつかない」という状況が続いてきました。
金利がある程度上がれば、預金を持っている人にとっては受け取れる利息が増える可能性があります。
つまり利上げは、
借りる人には負担増になりやすい一方、預ける人にはプラスになりやすい
という両面があります。
利上げは物価にどんな影響がある?
日銀が金融政策を行う大きな目的のひとつが、物価の安定です。
金利が低いと、お金を借りやすくなります。
住宅購入や企業の設備投資などにお金が回りやすくなり、景気を押し上げる方向に働きます。
逆に金利を上げると、お金を借りるコストが高くなるため、消費や投資が少し抑えられます。
需要の勢いが落ち着けば、物価の上昇を抑える方向に働くというのが基本的な仕組みです。
ただし、利上げをしたから翌月から食品や電気代が一斉に下がる、というものではありません。
金融政策の効果は、時間をかけて経済全体に広がっていきます。
利上げすると円高になる?
金利と円相場の関係もよく検索されるポイントです。
一般論では、日本の金利が上がると円を持つメリットが相対的に高まり、円高方向に働く要因になります。
円高になれば、海外から輸入する商品や原材料の価格上昇を抑える方向に働く可能性があります。
ただし、
「日銀が利上げした=必ず円高になる」わけではありません。
実際、今回の利上げ発表後には円がドルに対して下落する場面もありました。為替は米国など海外の金利、景気、投資家の予想など多くの要因で動きます。
そのため、利上げは円高の「要因のひとつ」と考えるのが適切です。
日銀の利上げにはどんなメリットがある?
利上げのニュースでは「住宅ローンが上がる」「景気が悪くなる」といったデメリットが目立ちます。
しかし、日銀が利上げするのは負担を増やすこと自体が目的ではありません。
日銀は、物価の安定を通じて経済が安定して成長できる環境をつくることを金融政策の目的としています。
利上げが日銀の狙い通りに機能した場合には、いくつかのメリットが考えられます。
まず、物価が上がりすぎる勢いを抑えやすくなります。
また、円安の進みすぎを和らげる要因になれば、輸入品やエネルギー価格の上昇を抑える方向に働く可能性もあります。
さらに、預金金利が上がれば、預金を持つ人にとっては受け取れる利息が増えます。
極端な低金利から徐々に通常の金利環境へ戻していくことで、将来景気が悪化したときに再び金利を下げる余地を持ちやすくなる、という側面もあります。
日銀の利上げのメリット・デメリットまとめ
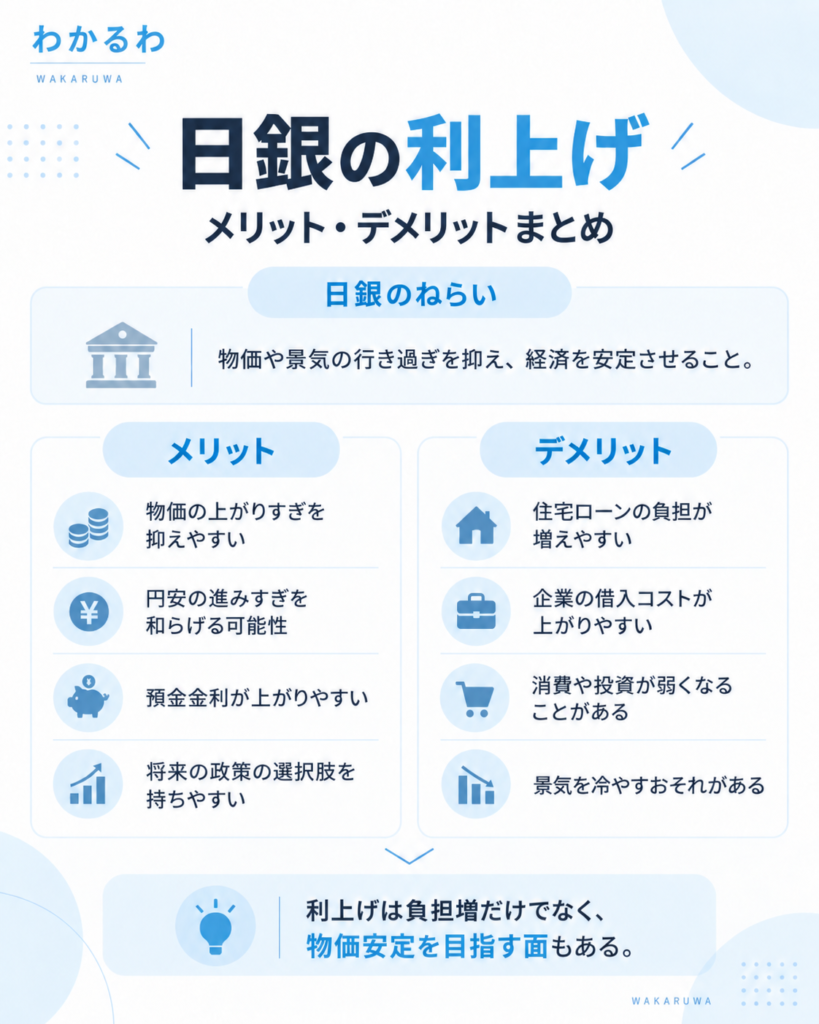
メリット
- 物価の上がりすぎを抑える方向に働く
- 円安の進みすぎを和らげる要因になる
- 普通預金や定期預金の金利が上がりやすくなる
- 極端な低金利から金融環境を正常化しやすくなる
- 将来、景気悪化時に利下げできる余地を持ちやすくなる
デメリット
- 住宅ローンの負担が増える可能性がある
- 企業の借入コストが高くなりやすい
- 消費や設備投資が弱くなることがある
- 利上げが強すぎると景気を冷やす可能性がある
利上げには、はっきりとメリット・デメリットの両方があります。
重要なのは、「金利が上がる=すべて悪いこと」ではないという点です。
日銀はなぜ今、金利を上げるの?
日銀は、金融政策を「物価の安定」のために行っています。
物価が急激に上がり続ける状況も、逆に長期間下がり続ける状況も、家計や企業にとって望ましい状態ではありません。
物価が安定していれば、企業は設備投資や賃金について判断しやすくなり、家計も将来の支出を考えやすくなります。
今回の利上げも、そうした金融政策の流れの中で行われています。
日銀は2024年3月にマイナス金利政策を終了し、短期金利の操作を中心とする金融政策へ移行しています。
金利1.25%になったからといって生活がすぐ変わるわけではない
今回の利上げによって、政策金利は1.25%となりました。
ただし、私たちの生活への影響は一斉に表れるわけではありません。
住宅ローン、預金、企業の融資など、それぞれの金利には見直しのタイミングがあります。
金融政策の効果が物価や景気まで広がるのにも時間がかかります。
そのため今後は、
住宅ローン金利
預金金利
物価
円相場
企業の借入金利
などが実際にどう動いていくかを見ることになります。
利上げという言葉だけを見ると「負担が増える政策」に見えますが、日銀が目指しているのは、物価や景気が大きく振れすぎない経済です。
今回の利上げについても、デメリットだけを見るのではなく、なぜ金利を上げる必要があるのかまで知っておくと、ニュースの意味がかなり分かりやすくなります。